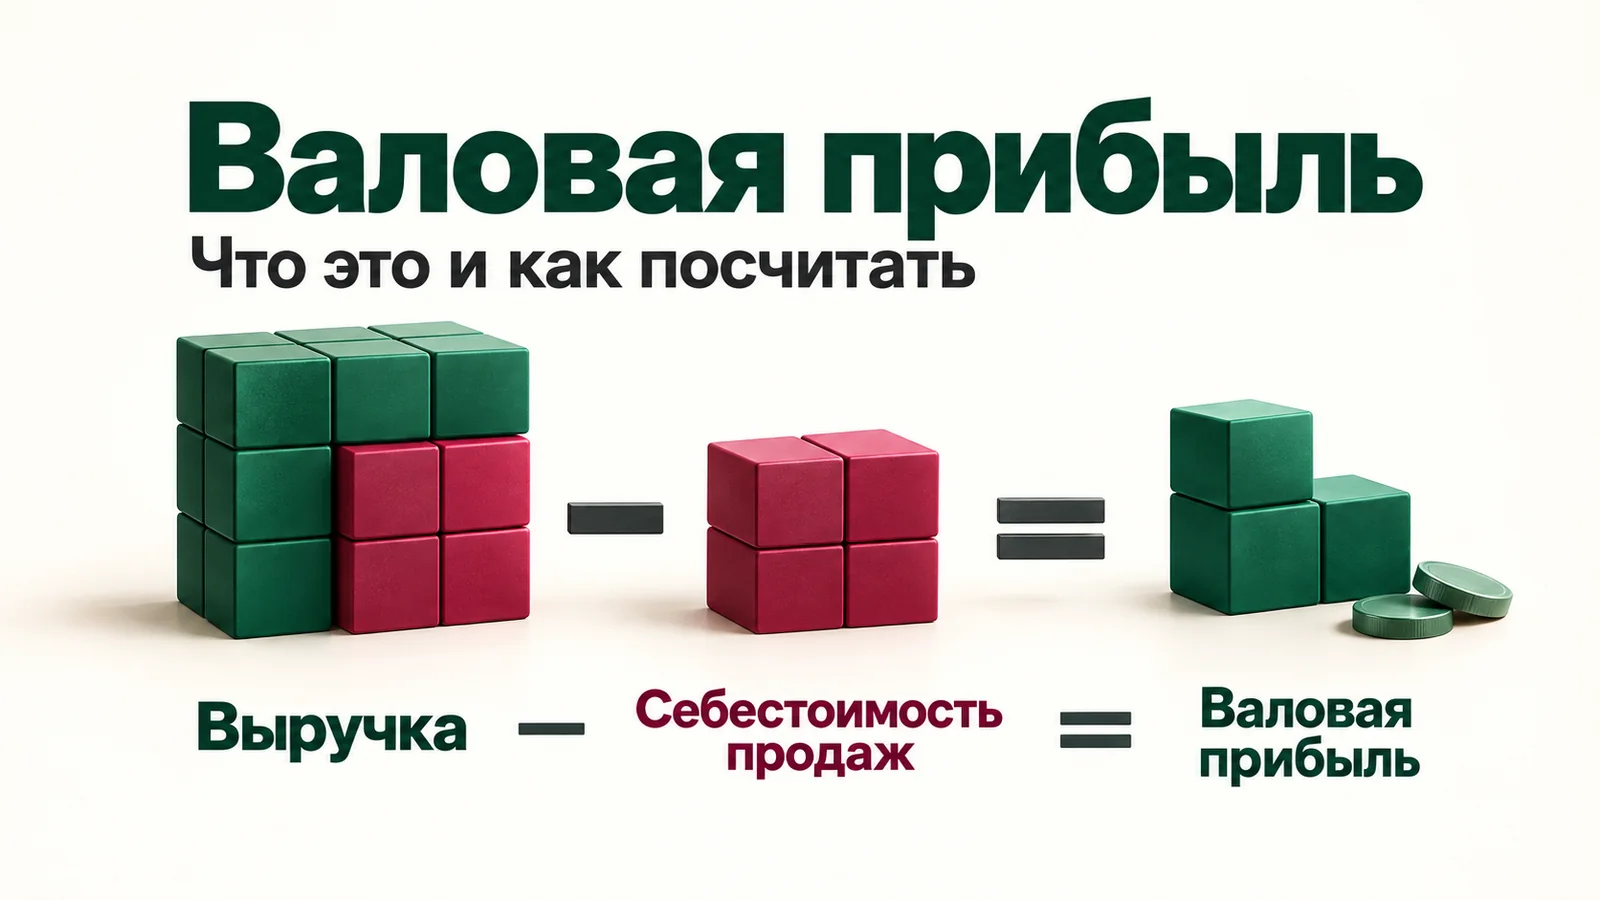
Валовая прибыль - это выручка минус себестоимость проданных товаров или услуг. Она показывает, сколько бизнес зарабатывает на самих продажах, до аренды, рекламы, зарплаты офиса и налогов. Магазин продал товар на 1 000 000 ₽, а проданное обошлось ему в 650 000 ₽ - валовая прибыль 350 000 ₽. Это ещё не чистая прибыль: из неё оплачиваются все остальные расходы.
Материал помогает владельцу малого и среднего бизнеса и маркетологу посчитать валовую прибыль без ошибок и найти её в отчётности любой компании. Отдельно разобрано, сколько из неё можно отдать на рекламу и продвижение сайта.
Коротко:
- Формула: валовая прибыль = выручка - себестоимость продаж. Считается за период: месяц, квартал, год.
- В себестоимость берут только то, что напрямую ушло на проданный товар или услугу. Аренда офиса, реклама и налог на прибыль в неё обычно не входят.
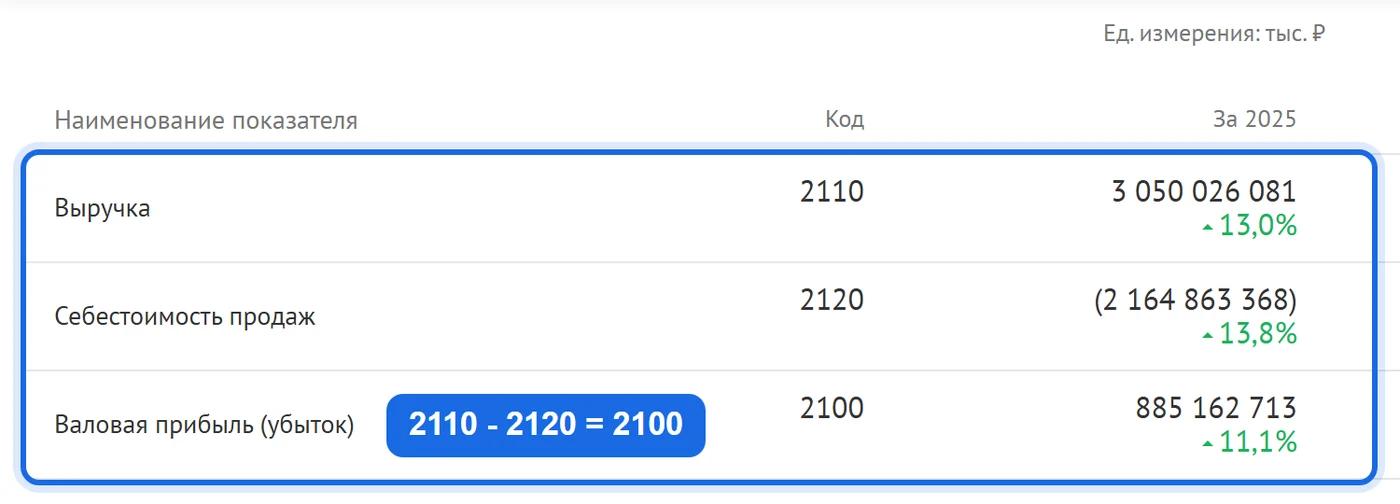
- В бухгалтерской отчётности валовая прибыль - строка 2100 отчёта о финансовых результатах: выручка (2110) минус себестоимость продаж (2120).
- Сумма показывает масштаб, а уровень валовой прибыли (валовая маржа = валовая прибыль / выручка × 100%) - насколько выгодна каждая продажа.
- Из валовой прибыли оплачивается реклама: если заказ из рекламы стоит дороже, чем приносит валовой прибыли, каждая такая продажа убыточна.
Что такое валовая прибыль простыми словами
Валовая прибыль - это, простыми словами, деньги, которые остаются от продаж после вычета стоимости самого проданного. Что означает валовая прибыль для бизнеса? Она отвечает на один вопрос: зарабатывает ли компания на продажах как таковых - ещё до аренды, рекламы, зарплаты офиса и налогов. В экономике и в бухгалтерии формула одна: выручка за период минус себестоимость продаж за тот же период.
Определение без терминов
Продавец на рынке купил ящик яблок за 1 500 ₽ и продал все яблоки за 2 500 ₽. Валовая прибыль - 1 000 ₽. За место на рынке, бензин и обед продавец платит уже из этой тысячи. Валовая прибыль - не заработок «в карман», а запас, из которого оплачивается всё остальное.
У предприятия логика та же, меняется только масштаб. Интернет-магазин за месяц продал товаров на 1 000 000 ₽, закупка именно этих товаров обошлась в 650 000 ₽. Валовая прибыль предприятия за месяц - 350 000 ₽. Из неё дальше платят за склад, сайт, рекламу, сотрудников и налоги.
Кратко: валовая прибыль - результат основной деятельности до всех расходов, кроме себестоимости проданного.
Почему прибыль называется «валовой»
«Валовой» значит общий, взятый целиком. В Толковом словаре Ушакова слово «валовой» толкуется как «состоящий из всей вырученной суммы, без вычета расходов». У Ожегова слово «валовой» отсылает к слову «вал» в значении «общий объём продукции за определённый период» с примерами «валовой доход» и «валовая прибыль». В экономике «валовой» значит «до вычетов»: у валового сбора урожая - весь собранный объём, у валового внутреннего продукта - до вычета потребления основного капитала. По-английски показатель называется gross profit, а gross - это «брутто», то есть до вычетов.
Валовая прибыль - первая и самая «толстая» ступень прибыли. Дальше из неё вычитают коммерческие и управленческие расходы, проценты, прочие расходы и налог, и в самом низу остаётся чистая прибыль. Вся лестница разобрана в разделе о разнице показателей.
Официальное определение в бухгалтерском учёте
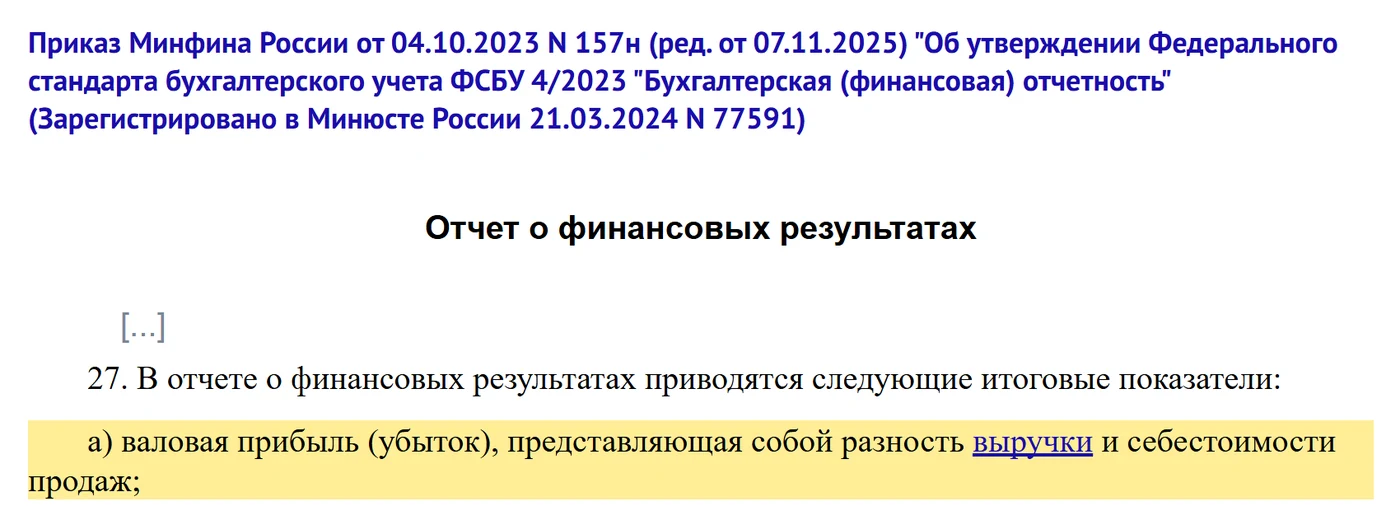
В бухгалтерской отчётности валовая прибыль - первый итоговый показатель отчёта о финансовых результатах. Федеральный стандарт ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность» перечисляет итоги отчёта и первым называет:
«валовая прибыль (убыток), представляющая собой разность выручки и себестоимости продаж»
ФСБУ 4/2023, п. 27 «а»
Стандарт утверждён приказом Минфина России от 04.10.2023 № 157н и применяется начиная с отчётности за 2025 год (п. 2 приказа). Он заменил ПБУ 4/99 и формы отчётности из приказа Минфина № 66н. Действующая редакция учитывает изменения приказа от 07.11.2025 № 159н, пункт о валовой прибыли они не затронули.
Если себестоимость больше выручки, показатель становится отрицательным - это валовый убыток. Поэтому строка в отчёте так и называется: «Валовая прибыль (убыток)».
Как сокращают и как ещё называют валовую прибыль
ВП - стандартное сокращение валовой прибыли в финансовых таблицах и управленческих отчётах. ВП в экономике означает именно валовую прибыль: если в таблице стоит «ВП», речь о ней. Близкие названия - gross profit в англоязычной отчётности и «прибыль брутто». С оговоркой синонимом бывает «валовой доход», но у этого слова в разных источниках разные значения, они разобраны ниже. «Валовая выручка» - не валовая прибыль, а выручка до вычетов. «Маржинальный доход» тоже часто путают с валовой прибылью, но считается он иначе - через переменные расходы (см. раздел о разнице показателей).
Синонимом валовой прибыли нельзя считать выручку, оборот и чистую прибыль. Выручка - все деньги за проданное, чистая прибыль - то, что осталось после всех расходов и налога, а валовая прибыль стоит между ними.
Формула валовой прибыли и как её посчитать
Валовая прибыль = Выручка - Себестоимость продаж. Обе величины берут за один и тот же период: месяц, квартал или год. Разность «выручка минус себестоимость» и есть валовая прибыль. В торговой литературе её иногда называют валовым доходом (подробнее ниже).
Формула и её смысл
Как найти валовую прибыль: из выручки за период вычитают себестоимость проданного. Так рассчитывается показатель и в бухгалтерской отчётности, и в управленческих таблицах. Валовая прибыль формируется из двух величин:
- выручка - деньги за товары, отгруженные покупателям, и услуги, оказанные за период;
- себестоимость продаж - затраты именно на те товары и услуги, которые за этот период проданы.
Валовая прибыль рассчитывается как разность между выручкой от продажи и себестоимостью проданного, а не всех закупок за период. Валовой доход в части учебников и статей считают по той же формуле. Но у этого термина несколько значений: какие именно, разобрано ниже, в разделе о разнице показателей.
Как рассчитать валовую прибыль по шагам
- Выбрать период. Для управленческих решений удобнее месяц, для бухгалтерской отчётности - год.
- Взять выручку за период - деньги за отгруженные товары и оказанные услуги за вычетом возвратов и скидок. Если компания платит НДС, выручку берут без НДС: так её показывают и в отчётности (ФСБУ 4/2023, п. 26). С 2025 года плательщиками НДС могут быть и компании на УСН, основная ставка налога в 2026 году - 22% (ФНС, «НДС при УСН»). Если в кассовой программе сумма с НДС, её делят на 1,22. Касса за месяц 1 220 000 ₽ с НДС - это выручка 1 000 000 ₽ для формулы (цифры условные). Для специальных ставок 5% и 7% делители 1,05 и 1,07, а ставку своего режима стоит проверить.
- Взять себестоимость именно проданного за период, а не всего, что закупили за месяц. Если учёта себестоимости по единицам нет, её получают через остатки: остаток на начало периода + закупки за период - остаток на конец периода (пример ниже).
- Вычесть и сразу посчитать уровень в процентах: валовая прибыль / выручка × 100%.
Где взять цифры:
- выручка - отчёт о продажах в кассовой программе или в 1С;
- закупочная стоимость - приходные накладные или учётная система;
- остатки на складе - инвентаризация или складской отчёт.
Отдельно о дате: по общему правилу выручка признаётся при переходе права собственности на товар или при оказании услуги, а не в день оплаты. На практике это чаще всего день отгрузки. Организации с упрощённым учётом вправе признавать выручку по мере поступления денег (ПБУ 9/99, п. 12). Поэтому валовая прибыль за месяц может быть, а денег на счёте - нет. Подробнее об этом - в разделе о том, чего показатель не показывает.
Пример расчёта для торговли
Цифры условные. Магазин закупил 100 единиц товара по 600 ₽ - всего на 60 000 ₽. За месяц продал 80 единиц по 1 000 ₽.
- Выручка: 80 × 1 000 = 80 000 ₽.
- Себестоимость проданного: 80 × 600 = 48 000 ₽.
- Валовая прибыль: 80 000 - 48 000 = 32 000 ₽.
- Валовая маржа: 32 000 / 80 000 × 100% = 40%.
Если вычесть из выручки все закупки месяца (60 000 ₽), получится 20 000 ₽ - на 12 000 ₽ меньше. Эти 12 000 ₽ - 20 единиц на складе. Они станут себестоимостью в том месяце, когда их продадут. Так же устроено и бухгалтерское правило: стоимость списанных при продаже запасов признаётся расходом того периода, в котором признана выручка (ФСБУ 5/2019 «Запасы», пп. 41 и 43).
Если поштучного учёта себестоимости нет, её считают через остатки: себестоимость проданного = остаток на начало периода + закупки за период - остаток на конец периода. Для магазина из примера: остаток на начало 0 ₽ + закупки 60 000 ₽ - остаток на конец 12 000 ₽ (20 единиц × 600 ₽) = 48 000 ₽. Это то же число, что и при расчёте по единицам.
Второй пример (цифры условные): остаток на начало 200 000 ₽, закупки за месяц 500 000 ₽, остаток на конец 250 000 ₽ - себестоимость проданного 450 000 ₽. При выручке 700 000 ₽ валовая прибыль 250 000 ₽, маржа 35,7%. Остаток на конец берут по результатам инвентаризации или складского отчёта. Оценивают его по закупочной стоимости выбранным способом: по единице, по средней или по ФИФО (ФСБУ 5/2019, п. 36).
На практике: закупки месяца ≠ себестоимость продаж. Это частая ошибка ручного расчёта. Особенно сильно она искажает цифру в месяцы, когда магазин закупается под сезон.
Пример расчёта для услуг
Цифры условные. Автосервис выполнил заказ на 12 000 ₽. Запчасти для заказа стоили 5 000 ₽, сдельная оплата мастера за этот заказ - 3 000 ₽.
- Себестоимость заказа: 5 000 + 3 000 = 8 000 ₽.
- Валовая прибыль: 12 000 - 8 000 = 4 000 ₽.
- Валовая маржа: 4 000 / 12 000 × 100% = 33,3%.
Аренда бокса и зарплата администратора в этот расчёт не входят: в управленческом учёте их вычитают ниже, из валовой прибыли всех заказов за месяц. В бухгалтерском учёте состав себестоимости услуг определяет учётная политика, и часть таких расходов может в неё попасть.
Услуга без материалов (цифры условные). Студия или агентство за месяц выставила клиентам 600 000 ₽. Прямые затраты на проекты: оплата исполнителей 300 000 ₽ и подрядчиков, например фотографов, 60 000 ₽.
- Себестоимость услуг: 300 000 + 60 000 = 360 000 ₽.
- Валовая прибыль: 600 000 - 360 000 = 240 000 ₽.
- Валовая маржа: 240 000 / 600 000 × 100% = 40%.
Зарплата штатных сотрудников, занятых именно в проектах, - вопрос учётной политики. Зарплата офиса и аренда считаются ниже, из валовой прибыли.
Пример расчёта для производства
У производства себестоимость шире, чем у торговли. В неё входят материалы, оплата труда рабочих с отчислениями, амортизация оборудования и часть общих расходов цеха, распределяемая на продукцию (ФСБУ 5/2019, пп. 23-25).
Цифры условные. Мебельный цех выпустил и продал партию столов за 400 000 ₽. Затраты на партию: материалы 150 000 ₽, зарплата рабочих цеха с отчислениями 90 000 ₽, амортизация станков 10 000 ₽, распределённые расходы цеха 20 000 ₽.
- Себестоимость партии: 150 000 + 90 000 + 10 000 + 20 000 = 270 000 ₽.
- Валовая прибыль: 400 000 - 270 000 = 130 000 ₽.
- Валовая маржа: 130 000 / 400 000 × 100% = 32,5%.
Как определить валовую прибыль предприятия с несколькими направлениями? Так же, только себестоимость считают отдельно по каждому направлению. Тогда видно не только общую сумму, но и то, какое направление зарабатывает больше.
Пример расчёта для продаж через маркетплейс
Цифры условные, тарифы конкретной площадки не приводятся. Товар на витрине стоит 1 000 ₽, закупка 450 ₽, комиссия площадки и логистика вместе - 280 ₽.
- Бухгалтерская валовая прибыль с единицы: 1 000 - 450 = 550 ₽ (55%). Комиссию площадки и доставку покупателю в бухгалтерии обычно относят к расходам на продажу, то есть ниже валовой прибыли.
- Управленческая маржа с заказа: 1 000 - 450 - 280 = 270 ₽ (27%).
Разница в 28 процентных пунктов - расходы площадки, которые бухгалтерская цифра показывает ниже. Для решений о цене и рекламе на маркетплейсе нужна вторая цифра.
Что входит в себестоимость, а что нет
В себестоимость продаж попадают расходы, без которых конкретный проданный товар или услуга не появились бы. Всё остальное вычитается ниже, уже из валовой прибыли.
В популярных объяснениях ответы на вопрос «входит ли аренда в себестоимость» расходятся: одни авторы её включают, другие нет. Правы бывают и те и другие - выбор делает учётная политика компании. Причина разобрана в конце раздела.
Что такое себестоимость продаж и COGS
Себестоимость продаж - затраты на товары, продукцию и услуги, проданные за период. В англоязычной практике это COGS (cost of goods sold, себестоимость проданных товаров), в отчётности по МСФО - cost of sales. COGS как метрику вычитают из выручки: revenue - COGS = gross profit.
«Валовый расход» не закреплён как термин: в стандартах бухгалтерского учёта о расходах, запасах и отчётности такого термина нет. Если это слово встретилось в отчёте подрядчика, стоит уточнить, по какой формуле посчитана цифра.
Что обычно входит: торговля, услуги, производство
- Торговля: закупочная цена проданного товара за вычетом скидок поставщика и возмещаемых налогов, затраты на доставку товара до места продажи (ФСБУ 5/2019, пп. 11-12).
- Услуги: материалы и оплата исполнителя конкретного заказа.
- Производство: сырьё и материалы, оплата труда рабочих с отчислениями, амортизация оборудования, распределённые производственные расходы.
Коммерческие расходы (на продажу) и управленческие (на управление компанией) в типовой схеме идут отдельными строками отчёта, ниже валовой прибыли.
Что не входит и вычитается уже из валовой прибыли
- Реклама и продвижение - Яндекс Директ, SEO, продвижение на маркетплейсах. Для производства это прямо записано в стандарте: расходы на рекламу и продвижение в себестоимость продукции не включаются (ФСБУ 5/2019, п. 26).
- Аренда офиса, зарплата бухгалтерии и руководства - управленческие расходы.
- Проценты по кредитам - прочие расходы.
- Налог на прибыль - вычитается в самом конце, после прибыли до налогообложения.
Отдельный случай - комиссия маркетплейса, упаковка, доставка покупателю и эквайринг. Первые три в бухгалтерии обычно относят к расходам на продажу (счёт 44). Плату банку за эквайринг ПБУ 10/99 (п. 11) относит к прочим расходам, а порядок закрепляет учётная политика. В управленческом расчёте маржи с заказа все эти расходы стоит вычитать сразу. Без них валовая прибыль с заказа на маркетплейсе выглядит лучше, чем есть на самом деле.
Почему одна и та же компания может показать разную валовую прибыль
Состав себестоимости закрепляет учётная политика, а правила учёта прямо допускают несколько вариантов:
- ПБУ 10/99 «Расходы организации» (п. 9) разрешает признавать коммерческие и управленческие расходы в себестоимости проданного полностью в отчётном году. Тогда аренда и реклама оказываются внутри себестоимости, а строки коммерческих и управленческих расходов в отчёте пустые.
- ФСБУ 5/2019 «Запасы» разрешает торговле относить затраты на доставку товаров до центральных складов к расходам на продажу (п. 21), а организациям с упрощённым учётом - считать себестоимостью товара только сумму, уплаченную поставщику (п. 17).
Правило для сравнения: считать по одной методике во всех периодах. Иначе рост или падение валовой прибыли окажется эффектом пересчёта, а не изменением в бизнесе.
С отчётности за 2027 год ПБУ 10/99 заменит ФСБУ 10/2026 «Расходы» (приказ Минфина России от 24.04.2026 № 53н). По новому стандарту коммерческие и управленческие расходы признаются в отчёте полностью в периоде, когда они возникли. Исключение - случаи, когда по другим стандартам они включаются в стоимость активов. С той же отчётности вместо ПБУ 9/99 «Доходы организации» применяется ФСБУ 9/2025 «Доходы» (приказ Минфина России от 16.05.2025 № 56н). Организация может принять решение о применении этого стандарта и раньше. В 2027 году состав себестоимости стоит перепроверить по учётной политике.
Ниже - шпаргалка для управленческого расчёта. Она снимает главный источник расхождений, но не заменяет учётную политику конкретной компании.
| Вид расхода | Торговля | Услуги | Производство | Где учитывается, если не в себестоимости |
|---|---|---|---|---|
| Закупочная цена проданного товара | входит | входит (запчасти и товары, проданные вместе с услугой) | входит (покупные комплектующие) | - |
| Доставка от поставщика | входит или расход на продажу - по учётной политике | входит в стоимость материалов | входит в стоимость сырья | коммерческие расходы |
| Сырьё и материалы | не бывает | входит | входит | - |
| Оплата мастера или рабочих за заказ | не бывает (зарплата продавцов - расход на продажу) | входит | входит, с отчислениями | коммерческие расходы |
| Оклад штатных исполнителей и рабочих | не бывает (зарплата продавцов - расход на продажу) | зависит от учётной политики | входит, с отчислениями | коммерческие или управленческие расходы, по учётной политике |
| Амортизация производственного оборудования | не бывает | зависит от учётной политики | входит | управленческие расходы |
| Аренда цеха, мастерской | не бывает | зависит от учётной политики | входит (распределяется на продукцию) | управленческие расходы |
| Аренда офиса | не входит | не входит | не входит | управленческие расходы |
| Реклама в Яндекс Директе и SEO | не входит | не входит | не входит | коммерческие расходы |
| Комиссия маркетплейса | не входит (в управленческом расчёте маржи с заказа - вычитается) | не входит | не входит | коммерческие расходы |
| Доставка покупателю | не входит (в управленческом расчёте маржи с заказа - вычитается) | не входит | не входит | коммерческие расходы |
| Эквайринг (плата банку за приём карт) | не входит | не входит | не входит | прочие расходы (ПБУ 10/99, п. 11), порядок закрепляет учётная политика |
| Зарплата бухгалтера и руководителя | не входит | не входит | не входит | управленческие расходы |
| Проценты по кредиту | не входит | не входит | не входит | прочие расходы (проценты к уплате) |
| Налог на прибыль | не входит | не входит | не входит | налог, ниже прибыли до налогообложения |
Упрощённая схема. По ПБУ 10/99 (п. 9) компания вправе включать коммерческие и управленческие расходы в себестоимость проданного, тогда строки «не входит» для неё будут «входит».
Где найти валовую прибыль в отчёте о финансовых результатах
В отчёте о финансовых результатах валовая прибыль (убыток) - строка 2100: это строка 2110 «Выручка» минус строка 2120 «Себестоимость продаж». Коды строк заданы приложением 10 к ФСБУ 4/2023.
Строки 2110, 2120 и 2100
Верх отчёта о финансовых результатах (форма по ОКУД 0710002) читается сверху вниз:
| Строка отчёта | Код | Что означает |
|---|---|---|
| Выручка | 2110 | деньги за проданное за год, без НДС |
| Себестоимость продаж | 2120 | затраты на проданное, в скобках |
| Валовая прибыль (убыток) | 2100 | разность двух строк выше |
| Коммерческие расходы | 2210 | расходы на продажу, в том числе реклама |
| Управленческие расходы | 2220 | расходы на управление компанией |
| Прибыль (убыток) от продаж | 2200 | валовая прибыль минус две строки выше |
В образце формы себестоимость показана в круглых скобках. Скобки означают вычитание, а не отрицательную сумму. Так же оформлены коммерческие и управленческие расходы, проценты к уплате и прочие расходы. Чтобы пересчитать валовую прибыль вручную, число в скобках из строки 2120 вычитают из строки 2110. Знак минус перед ним ставить не нужно, а результат совпадёт со строкой 2100.
До отчётности за 2024 год включительно действовали формы из приказа Минфина № 66н: названия и порядок строк отчёта в них те же. Название «отчёт о прибылях и убытках» осталось в старых учебниках и в формах приказа № 67н 2003 года. По формам приказа № 66н и по ФСБУ 4/2023 документ называется «отчёт о финансовых результатах».
Оговорка для организаций с упрощённой отчётностью (её вправе составлять малый бизнес и другие субъекты с правом на упрощённый учёт). В упрощённой форме отчёта о финансовых результатах (приложение 9 к ФСБУ 4/2023) строки «Валовая прибыль» нет. Там есть «Выручка» и «Расходы по обычным видам деятельности», где вместе и себестоимость, и расходы на продажу и управление. Из такой отчётности валовую прибыль не получить - её считают по данным учёта.
Как посмотреть валовую прибыль любой компании
ФНС ведёт Государственный информационный ресурс бухгалтерской (финансовой) отчётности - ГИР БО. Это общедоступная база годовой отчётности организаций. Порядок действий (интерфейс сверен 05.10.2026):
- Открыть bo.nalog.gov.ru и ввести ИНН или название компании в строку поиска «Введите ИНН или название организации».
- Открыть карточку организации и выбрать отчётный год.
- Перейти на вкладку «Финансовые результаты» (в интерфейсе названия вкладок набраны заглавными буквами). В блоке «Отчет о финансовых результатах» суммы указаны в тыс. ₽, есть колонки «Наименование показателя», «Код» и два года.
- Найти строки 2110, 2120 и 2100 и посчитать уровень: строка 2100 / строка 2110 × 100%.
- Подобрать сопоставимые компании для сравнения. Брать организации того же вида деятельности (в карточке указан основной ОКВЭД) и близкой выручки. Сравнивать один и тот же год, пропускать компании с упрощённой отчётностью без строки 2100.
Пример - АО «Тандер», розничная торговля пищевыми продуктами, отчётность за 2025 год:
| Строка | Код | 2025, тыс. ₽ | 2024, тыс. ₽ |
|---|---|---|---|
| Выручка | 2110 | 3 050 026 081 | 2 699 489 701 |
| Себестоимость продаж | 2120 | (2 164 863 368) | (1 903 086 812) |
| Валовая прибыль (убыток) | 2100 | 885 162 713 | 796 402 889 |
Данные ГИР БО ФНС, просмотрены 05.10.2026.
Проверка: 3 050 026 081 - 2 164 863 368 = 885 162 713. Валовая маржа компании - 29,0% в 2025 году и 29,5% в 2024 году.
Зачем это бизнесу: сравнить свой уровень валовой прибыли с конкурентами и поставщиками, проверить контрагента перед крупной сделкой, понять экономику отрасли перед запуском нового направления.
Ограничения ГИР БО:
- ИП вправе не вести бухгалтерский учёт, если ведут учёт доходов и расходов для налогов (402-ФЗ, ст. 6), поэтому их отчётов в ресурсе нет.
- Часть организаций освобождена от сдачи обязательного экземпляра отчётности (например, организации бюджетной сферы, Банк России, религиозные организации). Доступ к части данных может быть ограничен (402-ФЗ, ст. 18).
- Малый бизнес с упрощённой отчётностью может не показывать строку 2100 (оговорка выше).
Валовая прибыль в 1С и управленческой отчётности
В учётных системах валовую прибыль считают по каждой продаже. По справке демонстрационной версии торговой конфигурации 1С (сверено 05.10.2026), в разделе «Продажи» есть отчёты по валовой прибыли. В них доступны разрезы по подразделениям, менеджерам, номенклатуре, клиентам и поставщикам.
Для решений управленческий отчёт полезнее годового бухгалтерского. Он показывает, какой товар, клиент или канал продаж «съедает» маржу, и делает это каждый месяц, а не раз в год.
Шаблон расчёта по позициям за месяц
Для регулярного управленческого расчёта удобна таблица, которую можно перенести в Excel или Google Таблицы. В ней по строке на позицию, а итог считается по суммам, а не по средней марже. Цифры условные.
| Позиция | Продано, шт | Цена, ₽ | Себестоимость единицы, ₽ | Выручка, ₽ | Себестоимость, ₽ | Валовая прибыль, ₽ | Маржа |
|---|---|---|---|---|---|---|---|
| Позиция А | 50 | 1 000 | 600 | 50 000 | 30 000 | 20 000 | 40,0% |
| Позиция Б | 20 | 2 500 | 1 750 | 50 000 | 35 000 | 15 000 | 30,0% |
| Позиция В | 100 | 300 | 240 | 30 000 | 24 000 | 6 000 | 20,0% |
| Итого | 130 000 | 89 000 | 41 000 | 31,5% |
Формулы: выручка = продано × цена; себестоимость = продано × себестоимость единицы; валовая прибыль = выручка - себестоимость; маржа = валовая прибыль / выручка. Проверка: сумма валовой прибыли по позициям (41 000 ₽) равна итоговой выручке минус итоговая себестоимость (130 000 - 89 000). Итоговая маржа 31,5% - это 41 000 / 130 000, а не среднее трёх процентов (30%): позиции продаются в разных объёмах.
Валовая прибыль в МСФО
В международной отчётности формула та же: gross profit = revenue - cost of sales. Новый стандарт IFRS 18 применяется к годовым периодам с 1 января 2027 года. По нему валовая прибыль - необязательный промежуточный итог. Компания показывает её, если это даёт полезную картину, например при группировке расходов по функциям (себестоимость продаж, расходы на продажу, административные расходы). При группировке по характеру (материалы, зарплата, амортизация) такой строки может не быть (IASB, IFRS 18 Project Summary).
Чем валовая прибыль отличается от выручки, валового дохода и чистой прибыли
Валовая прибыль - вторая ступень после выручки. Из неё ещё вычитают коммерческие и управленческие расходы, проценты, прочие расходы и налог, и только внизу остаётся чистая прибыль. Порядок ступеней закреплён в п. 27 ФСБУ 4/2023.

Та же лестница списком (цифры условные):
- Выручка (строка 2110) - 1 000 000 ₽.
- Себестоимость продаж (2120) - минус 600 000 ₽.
- Валовая прибыль (2100) - 400 000 ₽.
- Коммерческие расходы, в том числе реклама и SEO (2210) - минус 150 000 ₽.
- Управленческие расходы (2220) - минус 120 000 ₽.
- Прибыль от продаж (2200) - 130 000 ₽.
- Проценты к уплате и прочие расходы - минус 20 000 ₽.
- Прибыль до налогообложения (2300) - 110 000 ₽.
- Налог на прибыль (2410) по основной ставке 25% - минус 27 500 ₽.
- Чистая прибыль (2400) - 82 500 ₽.
Ставка налога на прибыль 25% действует с 2025 года (ФНС). На УСН и других специальных режимах налог считается по своим правилам, поэтому в примере сумма налога условная.
Валовая прибыль и выручка (валовая выручка)
Выручка - все деньги за проданное за период. Валовая прибыль - то, что от них осталось после себестоимости.
Валовая выручка - это выручка «брутто», до вычетов: простыми словами, вся сумма за проданное, из которой ничего не вычли. В Толковом словаре Ушакова «валовая выручка» приведена как пример значения «вся вырученная сумма без вычета расходов». Нормативного определения у термина в стандартах бухучёта нет. В разных источниках под валовой выручкой могут понимать выручку с НДС или выручку до вычета скидок и возвратов. В чужом отчёте стоит уточнить, с НДС ли эта цифра и до скидок ли.
Сама по себе выручка о заработке не говорит. При выручке 10 млн ₽ и себестоимости 9,8 млн ₽ валовая прибыль - всего 200 тыс. ₽ (цифры условные).
Валовая прибыль и валовой доход
Валовой доход - термин с несколькими значениями:
- в толковых словарях - вся вырученная сумма без вычета расходов, то есть выручка;
- в учебниках по экономике торговли - выручка минус покупная стоимость товаров, то есть сумма торговых наценок; по смыслу это валовая прибыль торговли;
- в части статей - прямой синоним валовой прибыли.
В действующей бухгалтерской отчётности показателя «валовой доход» нет. Поэтому в договорах, KPI и отчётах подрядчика расчёт валового дохода фирмы надёжнее описывать формулой, а не названием: «выручка без НДС минус себестоимость проданного».
Маржинальная, операционная и чистая прибыль
- Маржинальная прибыль = выручка - переменные расходы, то есть расходы, которые растут вместе с продажами: закупка, сдельная оплата, комиссии, доставка. Это управленческий показатель, в отчётности его нет. Он нужен для расчёта точки безубыточности.
- Прибыль от продаж (строка 2200) = валовая прибыль - коммерческие - управленческие расходы. В российской форме это самый близкий аналог операционной прибыли.
- EBITDA - прибыль до вычета процентов, налогов и амортизации. Аналитический показатель, отдельной строки в отчёте о финансовых результатах нет.
- Чистая прибыль (строка 2400) - то, что осталось после всех расходов, процентов и налога на прибыль.
Чистая прибыль может быть отрицательной при большой валовой. Пример из реальной отчётности - тот же АО «Тандер»: в 2025 году валовая прибыль 885,2 млрд ₽, а чистый результат - убыток 22,5 млрд ₽. Между ними - коммерческие расходы 746,5 млрд ₽ и проценты к уплате 163,9 млрд ₽ (данные ГИР БО).
Валовая прибыль и «доходы минус расходы» на УСН
Налоговая база на УСН с объектом «доходы, уменьшенные на величину расходов» - не валовая прибыль. Отличий три, все - из главы 26.2 Налогового кодекса:
- расходы берут из перечня ст. 346.16 НК РФ: в него добавлен пп. 45 (иные расходы по правилам главы 25 НК РФ, закон от 28.11.2025 № 425-ФЗ). В перечне есть и аренда, и реклама, то есть вычитают не только себестоимость;
- доходы и расходы признаются по оплате, кассовым методом (ст. 346.17 НК РФ), а выручка для валовой прибыли, по общему правилу, - при переходе права собственности или оказании услуги;
- при убытке налоговая база равна нулю (ст. 346.18 НК РФ).
Частая путаница у ИП: «доходы минус расходы» из декларации принимают за валовую прибыль и по этой цифре решают, сколько тратить на рекламу. Для управленческих решений нужна отдельная формула: выручка минус себестоимость проданного.
НВВ и «валовая стоимость»
НВВ, необходимая валовая выручка, - термин тарифного регулирования (электроэнергетика, тепло, вода). Простыми словами, это сумма, которую регулятор признаёт необходимой организации на период регулирования и закладывает в тариф. В электроэнергетике определение дано в п. 2 Основ ценообразования, утверждённых постановлением Правительства РФ от 29.12.2011 № 1178. По нему это экономически обоснованный объём финансовых средств, необходимых организации для регулируемой деятельности в течение расчётного периода регулирования. К валовой прибыли обычной компании НВВ отношения не имеет.
Устойчивого значения у сочетания «валовая стоимость» в бухгалтерском учёте не найдено. Оно встречается внутри других терминов, например «валовая добавленная стоимость» в статистике, но это макроэкономический показатель, а не строка отчёта компании.
| Показатель | Формула | Что показывает | Строка отчёта | Кому и зачем нужна |
|---|---|---|---|---|
| Выручка | все поступления за проданное за период, без НДС | масштаб продаж | 2110 | собственнику и маркетологу - объём рынка и планы продаж |
| Оборот | в разговоре - то же, что выручка; в отчёте такого термина нет | масштаб продаж | нет | при расчётах уточнять, о какой цифре речь: с НДС или без |
| Валовая выручка | зависит от источника: выручка «брутто», с НДС или до скидок | масштаб продаж до вычетов | нет | при расчётах уточнять, о какой цифре речь |
| Валовой доход | зависит от источника: выручка или выручка минус покупная стоимость товаров | в торговле - сумма наценок | нет | в договорах заменять формулой |
| Валовая прибыль | выручка - себестоимость продаж | заработок на самих продажах | 2100 | собственнику, финансисту и маркетологу - запас на все остальные расходы, включая рекламу |
| Маржинальная прибыль | выручка - переменные расходы | вклад продаж в покрытие постоянных расходов | нет, управленческий | финансисту - точка безубыточности |
| Прибыль от продаж | валовая прибыль - коммерческие - управленческие расходы | окупает ли основная деятельность свои расходы | 2200 | собственнику - эффективность бизнеса без учёта кредитов |
| Чистая прибыль | всё, что осталось после расходов, процентов и налога | итог для собственника | 2400 | собственнику и инвестору - дивиденды и развитие |
Уровень валовой прибыли: валовая маржа и рентабельность
Уровень валовой прибыли (валовая маржа, валовая рентабельность продаж) = валовая прибыль / выручка × 100%. Сумма показывает масштаб, а уровень - сколько копеек с каждого рубля продаж остаётся после себестоимости. Единого «нормального» процента нет: уровень сравнивают с собственным прошлым и с компаниями той же отрасли.
Как найти уровень валовой прибыли: формула и пример
Магазин из примера выше: 32 000 / 80 000 × 100% = 40%. С каждого рубля выручки 40 копеек остаются на аренду, рекламу, зарплату и прибыль.
В торговой литературе встречается название «уровень валового дохода»: так называют отношение валового дохода (суммы наценок) к обороту, но единого определения у термина нет.
Маржа и наценка - не одно и то же
Наценку считают от себестоимости, маржу - от цены продажи. Товар с себестоимостью 600 ₽ продан за 1 000 ₽: наценка 400 / 600 = 66,7%, маржа 400 / 1 000 = 40%.
Формулы перевода:
- маржа = наценка / (100% + наценка);
- наценка = маржа / (100% - маржа).
Типичная ошибка - считать, что при наценке 50% половина цены составляет прибыль. На деле маржа при наценке 50% - 33,3%: из цены 1 500 ₽ валовая прибыль 500 ₽.
| Наценка | Валовая маржа | Цена продажи при себестоимости 1 000 ₽ | Валовая прибыль с единицы |
|---|---|---|---|
| 10% | 9,1% | 1 100 ₽ | 100 ₽ |
| 20% | 16,7% | 1 200 ₽ | 200 ₽ |
| 25% | 20,0% | 1 250 ₽ | 250 ₽ |
| 30% | 23,1% | 1 300 ₽ | 300 ₽ |
| 50% | 33,3% | 1 500 ₽ | 500 ₽ |
| 66,7% | 40,0% | 1 667 ₽ (с округлением) | 667 ₽ (с округлением) |
| 100% | 50,0% | 2 000 ₽ | 1 000 ₽ |
| 150% | 60,0% | 2 500 ₽ | 1 500 ₽ |
| 200% | 66,7% | 3 000 ₽ | 2 000 ₽ |
Какой уровень валовой прибыли считать хорошим
Универсального норматива нет. У торговли, услуг и производства разная структура затрат, а состав себестоимости у компаний различается из-за учётной политики. Официальной статистики «нормальной валовой маржи по отраслям» в проверенных официальных источниках - ФСБУ, данных ФНС и Росстата - нет.
Официально публикуется другой показатель - среднеотраслевая рентабельность проданных товаров, продукции, работ и услуг ФНС. Это отношение прибыли от продаж к себестоимости с учётом коммерческих и управленческих расходов, то есть к полным затратам. Значения взяты из приложения к странице ФНС за 2025 год (файл Excel, данные на 05.10.2026). В оптовой и розничной торговле вместе с ремонтом автотранспорта рентабельность составила 4,6%. В обрабатывающих производствах - 13,4%. С валовой маржой эти цифры сравнивать нельзя: показатели стоят на разных ступенях отчёта и считаются от разной базы.
Рабочие ориентиры вместо «нормы»:
- Динамика собственного уровня по месяцам и по товарным группам.
- Уровень сопоставимых компаний из ГИР БО - способ описан в разделе об отчёте.
- Запас на расходы ниже по лестнице. Если валовая маржа 25%, а коммерческие и управленческие расходы вместе составляют 27% выручки, бизнес при такой структуре расходов убыточен. Изменить картину могут только рост маржи или снижение доли расходов.
Итого: хорошая валовая маржа - та, которая покрывает рекламу, аренду, офис и оставляет прибыль. Число зависит от бизнеса, а не от «рынка».
Образец таблицы для сравнения с компаниями из ГИР БО (цифры брать из отчётов за один и тот же год, виды деятельности сопоставимые):
| Показатель | Своя компания | Компания 1 | Компания 2 | Компания 3 |
|---|---|---|---|---|
| Выручка (2110), тыс. ₽ | ||||
| Себестоимость продаж (2120), тыс. ₽ | ||||
| Валовая прибыль (2100), тыс. ₽ | ||||
| Валовая маржа, % (2100 / 2110 × 100%) |
Что показывает валовая прибыль и как её анализировать
Валовая прибыль показывает, зарабатывает ли бизнес на самих продажах. О чём говорит валовая прибыль, если она мала? О том, что никакая экономия на офисе и рекламе не сделает компанию прибыльной: все остальные расходы оплачиваются именно из валовой прибыли.
Зачем бизнесу считать валовую прибыль
Зачем нужна валовая прибыль бизнесу, если есть чистая? Она показывает, где именно компания зарабатывает, а где теряет:
- Увидеть, что действительно приносит деньги. Какие товары, услуги и клиенты приносят валовую прибыль, а какие только дают оборот.
- Проверить цену и скидку до согласования с клиентом, а не после закрытия месяца.
- Заметить подорожание закупки раньше, чем оно съест чистую прибыль.
- Понять, сколько можно тратить на продвижение - этому посвящён отдельный раздел ниже.
- Говорить с банком и инвестором на языке отчётности.
Четыре причины, почему валовая прибыль меняется
- Объём продаж - продали больше или меньше.
- Цена - включая скидки, акции и бонусы покупателям.
- Себестоимость - закупочные цены, сырьё, курс валют.
- Структура продаж - выросла или упала доля дешёвого и низкомаржинального ассортимента.
Условный пример. В июне выручка 1 000 000 ₽, валовая прибыль 400 000 ₽ (40%). В июле выручка 1 200 000 ₽ (+20%), а валовая прибыль 420 000 ₽ (+5%), маржа 35%. Прирост валовой прибыли - всего 20 000 ₽. Разложение по четырём факторам, по одному за шаг (цифры условные), показывает, куда ушёл рост продаж:
- Объём. Продано на 25% больше при прежних ценах и прежней марже: выручка по старым ценам 1 250 000 ₽, валовая прибыль 500 000 ₽ (+100 000 ₽).
- Цена. Акции и скидки снизили среднюю цену, выручка стала 1 200 000 ₽. Себестоимость проданного та же (750 000 ₽), валовая прибыль 450 000 ₽ (-50 000 ₽).
- Себестоимость. Закупочные цены выросли на 2%: себестоимость 765 000 ₽, валовая прибыль 435 000 ₽ (-15 000 ₽).
- Структура продаж. Выросла доля низкомаржинальных позиций: себестоимость 780 000 ₽, валовая прибыль 420 000 ₽ (-15 000 ₽).
Проверка: +100 000 - 50 000 - 15 000 - 15 000 = +20 000 ₽. Из 100 000 ₽ прироста за счёт объёма 80 000 ₽ ушло на скидки, подорожание закупки и смену структуры. Оценка каждого фактора зависит от порядка шагов, поэтому для сравнения периодов порядок стоит держать одинаковым. Похожая картина, только мягче, видна на реальной компании. У АО «Тандер» в 2025 году выручка выросла на 13,0%, а валовая прибыль - на 11,1%. Валовая маржа снизилась с 29,5% до 29,0% (ГИР БО).
Тревожные сигналы
- выручка растёт, а валовая маржа падает;
- появился валовый убыток по отдельному товару, клиенту или каналу продаж;
- сумма валовой прибыли растёт только за счёт объёма, при падающем уровне.
Обратная ситуация бывает здоровой. Валовая маржа может расти при падении оборота, если компания отказалась от невыгодных клиентов или убыточных позиций.
Чего валовая прибыль не показывает
- Деньги на счёте. Выручка признаётся, как правило, при переходе права собственности или оказании услуги, а не при оплате (ПБУ 9/99, п. 12; действует до перехода на ФСБУ 9/2025). Клиент с отсрочкой платежа даёт валовую прибыль сегодня, а деньги - через два месяца. Прибыль есть, денег нет, и возможен кассовый разрыв.
- Покрывает ли бизнес аренду, рекламу и офис. Это видно только ниже, в прибыли от продаж.
- Итог для собственника - его показывает чистая прибыль.
Поэтому валовую прибыль смотрят вместе с денежным потоком и чистой прибылью. Валовую маржу удобно сделать KPI отдела продаж и закупок. Менеджер, который продаёт с большой скидкой, увеличивает выручку, но снижает маржу, и показатель это сразу покажет.
Как скидка уменьшает валовую прибыль: расчёт
Условный пример. Товар стоит 100 ₽, себестоимость 70 ₽, валовая прибыль с единицы 30 ₽, маржа 30%. После скидки 10% цена 90 ₽, валовая прибыль с единицы 20 ₽, маржа 22,2%. Чтобы заработать прежнюю сумму, продать нужно в 30 / 20 = 1,5 раза больше, то есть на 50% больше.
| Скидка | Валовая прибыль с единицы | Валовая маржа | Нужный рост объёма продаж |
|---|---|---|---|
| нет | 30 ₽ | 30,0% | - |
| 5% | 25 ₽ | 26,3% | +20% |
| 10% | 20 ₽ | 22,2% | +50% |
| 15% | 15 ₽ | 17,6% | +100% (вдвое) |
Расчёт при прочих равных: себестоимость единицы не меняется. Товар за 100 ₽, себестоимость 70 ₽, цифры условные.
Тот же расчёт напрямую связан с рекламой: деньги на привлечение клиентов берутся из той же валовой прибыли, которую урезает скидка.
Валовая прибыль и реклама: сколько можно тратить на продвижение
Реклама оплачивается из валовой прибыли, а не из выручки. Если заказ из рекламы стоит дороже, чем валовая прибыль с этого заказа, каждая такая продажа делает бизнес беднее. Это верно, даже когда рекламный кабинет показывает «хорошие» заказы. Оговорка про повторные покупки - ниже.
Предельная стоимость заказа из рекламы
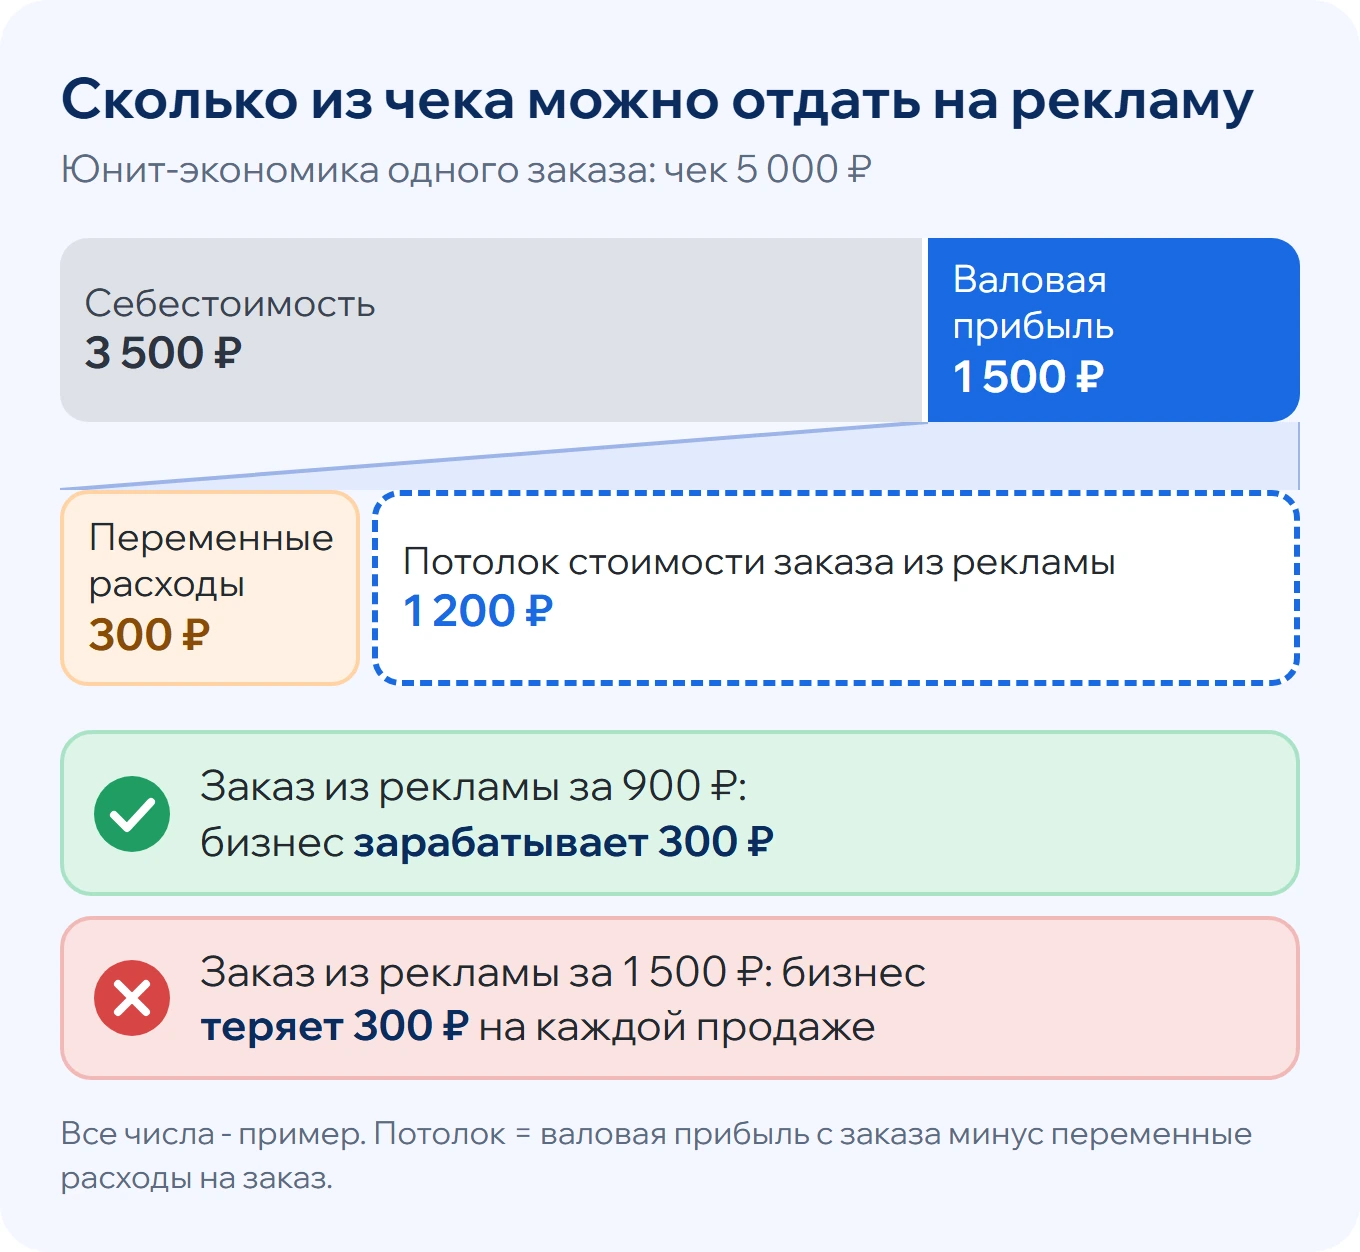
Валовая прибыль с одного заказа = средний чек × валовая маржа. Из неё вычитают остальные переменные расходы на заказ: доставку, упаковку, эквайринг. Остаток - потолок, который можно отдать за привлечение одного заказа.
Условный пример:
- средний чек 5 000 ₽, валовая маржа 30% → валовая прибыль с заказа 1 500 ₽;
- переменные расходы на заказ 300 ₽ → потолок стоимости заказа из рекламы 1 200 ₽ (24% чека);
- заказ из рекламы за 900 ₽ - бизнес зарабатывает 300 ₽ на продаже;
- заказ из рекламы за 1 500 ₽ - бизнес теряет 300 ₽ на каждой продаже.
Потолок - это безубыточность по одному заказу, а не цель. Из разницы между потолком и фактической стоимостью заказа ещё оплачиваются аренда, зарплата офиса и прибыль.
Если реклама приносит заявки, а не заказы, потолок пересчитывают на заявку: потолок стоимости заказа × доля заявок, которые становятся заказами. При конверсии заявки в продажу 25% допустимая стоимость заявки - 1 200 × 25% = 300 ₽.
Как сильно маржа двигает потолок, видно на одном и том же чеке (цифры условные: средний чек 5 000 ₽, переменные расходы на заказ 300 ₽):
| Валовая маржа | Валовая прибыль с заказа, ₽ | Потолок стоимости заказа, ₽ | Потолок, % от чека |
|---|---|---|---|
| 20% | 1 000 | 700 | 14% |
| 30% | 1 500 | 1 200 | 24% |
| 40% | 2 000 | 1 700 | 34% |
| 60% | 3 000 | 2 700 | 54% |
Правило «заказ дороже валовой прибыли - убыток» верно для разовой покупки. Если клиенты возвращаются, допустимую стоимость привлечения считают от валовой прибыли за весь срок клиента, а не за первый заказ. Условный пример: клиент в среднем покупает 3 раза, валовая прибыль после переменных расходов с каждого заказа 1 200 ₽. Значит, за весь срок 3 × 1 200 = 3 600 ₽. Так считают только при подтверждённых данных о повторных продажах: без них безопаснее держаться потолка первого заказа.
Почему ДРР нельзя сравнивать «с рынком»
ДРР (доля рекламных расходов) = расходы на рекламу / выручка с рекламы × 100%. Яндекс определяет ДРР в материале о ДРР как расходы на рекламу, делённые на доходы от рекламы. Там же отмечено: чтобы выбрать оптимальный ДРР, нужны исторические данные прошлых запусков. Чужой ДРР не подходит как норма: допустимый уровень зависит от маржи конкретного бизнеса.
Безубыточный потолок ДРР примерно равен валовой марже за вычетом доли прочих переменных расходов. Формулой: безубыточный ДРР = (валовая прибыль с заказа - переменные расходы на заказ) / средний чек × 100%. В примере выше: (1 500 - 300) / 5 000 = 24%, то есть 30% - 6% (300 ₽ из 5 000 ₽). Отсюда:
- при валовой марже 25% ДРР 30% убыточен ещё до учёта доставки и комиссий;
- при валовой марже 60% тот же ДРР 30% может быть нормой.
ДРР ниже 100% означает лишь, что выручка с рекламы больше расходов на неё. О прибыли это ничего не говорит: себестоимость в этой формуле не учитывается. Поэтому KPI подрядчику по рекламе ставят от валовой прибыли бизнеса, а не по чужим «нормам ДРР». При настройке рекламы в Яндекс Директе потолок стоимости заказа становится ограничением для стратегии и ставок.
Как передать маржу в Яндекс Директ
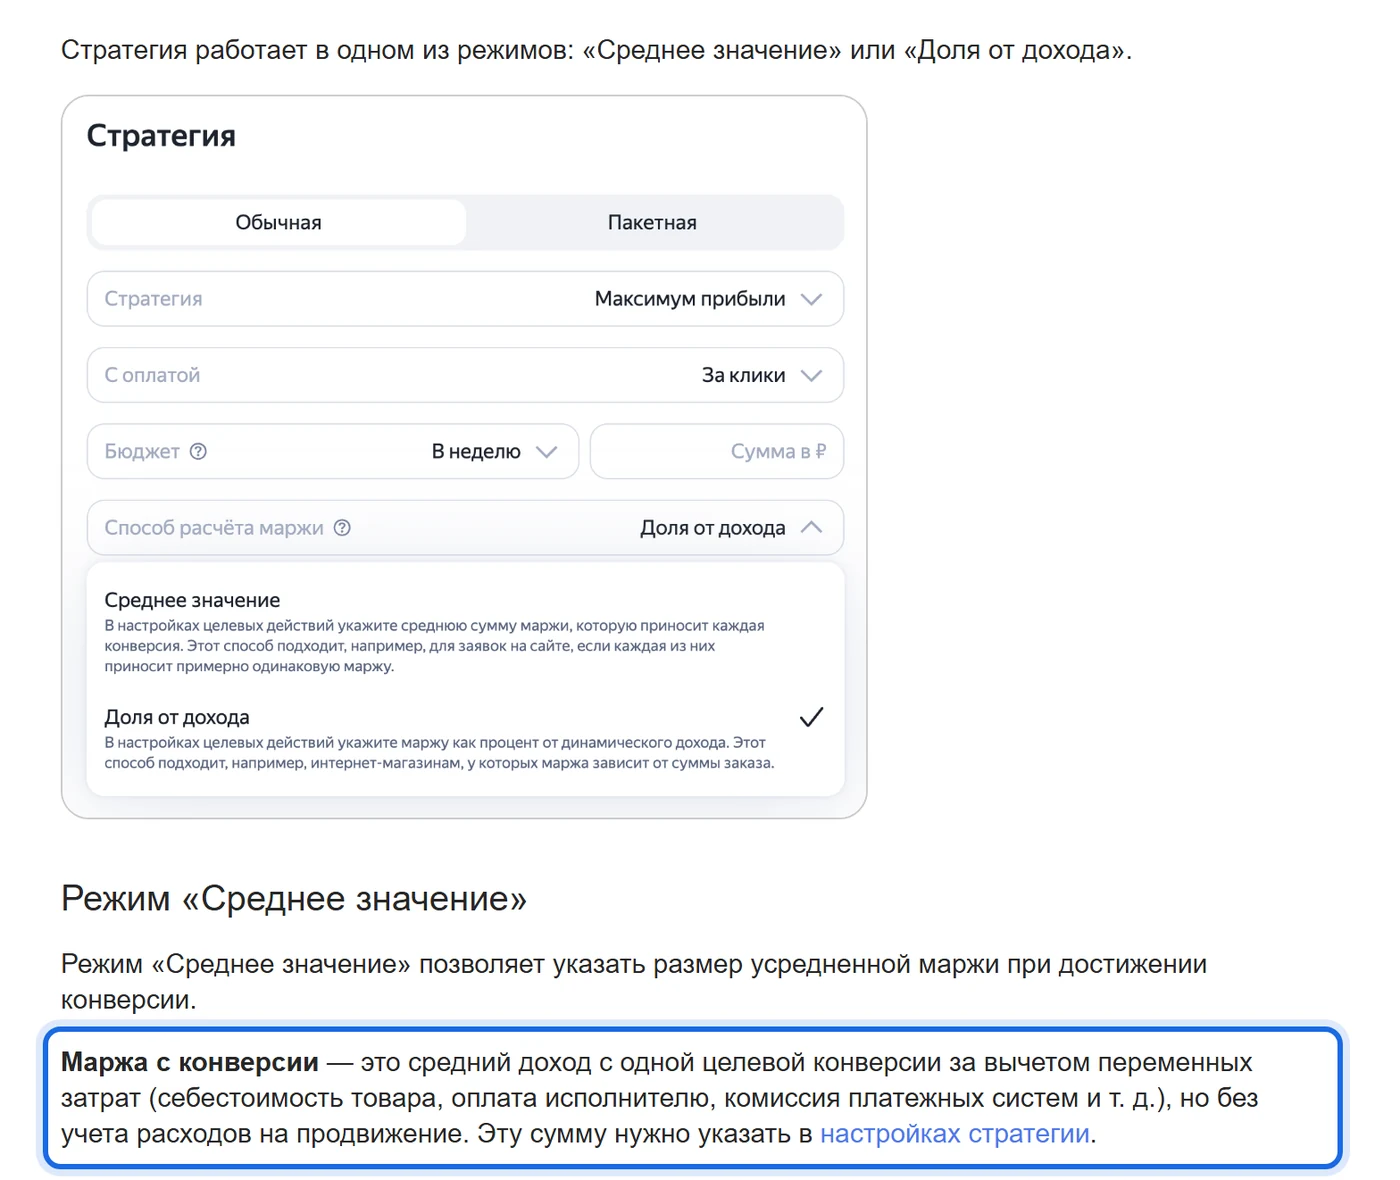
В Яндекс Директе есть стратегия «Максимум прибыли». По справке Директа (сверено 05.10.2026), она позволяет не просто управлять ценой конверсии или ДРР, а «напрямую влиять на прибыль от продвижения». Стратегия подбирает цену конверсии или ДРР на основе указанной маржи. Прибыль от продвижения в справке - суммарная маржа с конверсий минус расходы на продвижение за тот же период.
Маржу задают в одном из двух режимов:
- «Среднее значение» - средняя маржа с конверсии в рублях;
- «Доля от дохода» - маржинальность в процентах. Для этого режима в Директ должна передаваться динамическая ценность конверсии (доход) из Яндекс Метрики, мобильных трекеров или источников офлайн-конверсий; для настройки используется счётчик Метрики.
Маржа в справке Директа - не бухгалтерская валовая прибыль. Это средний доход с конверсии минус все переменные затраты на продажу (себестоимость, оплата исполнителю, комиссия платёжных систем, доставка), но без расходов на продвижение. То есть ровно «валовая прибыль с заказа минус переменные расходы» из примера выше - 1 200 ₽, а не 1 500 ₽. Если не каждая целевая конверсия становится продажей, маржу умножают на долю конверсий цели в продажи.
Справка советует задавать маржу как можно ближе к реальной. Завышенная маржа ведёт к переплате за конверсии, заниженная - к потере объёма.
SEO в этой логике
Продвижение сайта - коммерческий расход, который не растёт с каждым заказом так, как плата за клик. Если органический трафик и конверсия сайта растут, а бюджет на SEO остаётся прежним, стоимость заказа из поиска при прочих равных снижается. Те же деньги делятся на большее число заказов.
Пример из проектов Webgard - интернет-магазин запчастей для импортной спецтехники из Хабаровска. Команда провела полный аудит сайта, настроила корректную индексацию, сделала редизайн со сменой CMS, оптимизировала большую часть частотных товаров и собрала структуру по семантическому ядру. По данным кейса конверсия на сайте выросла в 4 раза, поисковый трафик за всё время сотрудничества - в 3,5 раза.
Кейс показывает трафик и конверсию, а не валовую прибыль клиента. Вывод о снижении стоимости заказа - арифметика при прочих равных, а не цифра из кейса. Расходы на SEO, как и на рекламу, стоит заранее сравнить с валовой прибылью, которую принесут дополнительные заказы.
Как увеличить валовую прибыль
Рычагов четыре - цена, себестоимость, ассортимент и объём. Каждый работает только вместе с проверкой валовой маржи, а не одной выручки. Начинать удобнее с того, что почти не требует затрат - скидок, ассортимента и допродаж, затем переходить к закупке, цене и объёму. Размер эффекта каждого рычага заранее неизвестен: его проверяют расчётом по своим цифрам.
Цена и скидки
Поднимать цену стоит точечно - там, где покупатели меньше реагируют на цену: позиции без прямых аналогов, срочные заказы, сервис, который сложно сравнить. Любую скидку сначала пересчитывают через валовую прибыль. Как показал расчёт выше, при марже 30% скидка 10% требует роста продаж на 50%, чтобы заработать столько же.
Себестоимость
Здесь рычаги - переговоры с поставщиками, объём закупки и условия доставки, а также брак, списания и возвраты. Скидки, премии и уступки поставщика уменьшают закупочную стоимость товара (ФСБУ 5/2019, п. 12), поэтому договорённость о бонусе за объём сразу повышает валовую прибыль.
Риск - сэкономить на качестве так, что вырастут возвраты и упадёт повторный спрос. И ещё одна оговорка: способ оценки себестоимости (по ФИФО, по средней или по единице) компания выбирает сама (ФСБУ 5/2019, п. 36). При росте закупочных цен разные способы дают разную валовую прибыль за один и тот же месяц.
Ассортимент и структура продаж
ABC-анализ стоит делать по валовой прибыли, а не по выручке. Товар-лидер по обороту может оказаться середняком по заработку. Высокомаржинальные товары и услуги продвигают активнее, а низкомаржинальные оставляют там, где они приводят покупателя, который затем покупает что-то ещё.
Пример ABC-анализа по валовой прибыли на пяти условных товарах. Правило: группа A - товары, которые вместе дают до 80% накопленной валовой прибыли включительно, группа B - следующие 15% (до 95%), группа C - остальные. Границы условные, компания выбирает свои.
| Товар | Выручка, ₽ | Валовая прибыль, ₽ | Маржа | Доля в валовой прибыли | Накопленная доля | Группа |
|---|---|---|---|---|---|---|
| Товар 2 | 250 000 | 125 000 | 50,0% | 35,7% | 35,7% | A |
| Товар 3 | 200 000 | 100 000 | 50,0% | 28,6% | 64,3% | A |
| Товар 4 | 100 000 | 55 000 | 55,0% | 15,7% | 80,0% | A |
| Товар 1 | 400 000 | 45 000 | 11,3% | 12,9% | 92,9% | B |
| Товар 5 | 50 000 | 25 000 | 50,0% | 7,1% | 100,0% | C |
| Итого | 1 000 000 | 350 000 | 35,0% | 100% |
Товар 1 - лидер по выручке (40% оборота), но по валовой прибыли он середняк из группы B. При марже 11,3% он приносит меньше, чем товар 4 с выручкой в четыре раза меньше.
Объём и каналы продаж
Рост продаж увеличивает сумму валовой прибыли, если маржа при этом не проседает. Канал с дорогим привлечением проверяют по формуле потолка стоимости заказа. SEO и реклама влияют на объём и стоимость привлечения, но не на себестоимость. Рост валовой прибыли от них возможен, только если новые заказы не продаются в убыток с учётом расходов на привлечение.
Сколько даёт каждый рычаг: пример на одном магазине
Цифры условные, объём продаж в расчёте не меняется (на практике он может измениться). Магазин: выручка 1 000 000 ₽, себестоимость 650 000 ₽, валовая прибыль 350 000 ₽ (35%).
- Цена +3%: выручка 1 030 000 ₽, валовая прибыль растёт на 30 000 ₽.
- Закупка -3%: себестоимость 630 500 ₽ (650 000 × 0,97), валовая прибыль растёт на 19 500 ₽.
- Скидка 5% на весь ассортимент: выручка 950 000 ₽, валовая прибыль падает на 50 000 ₽.
Один процент цены весит больше одного процента закупки: пока себестоимость меньше выручки, 1% цены даёт 10 000 ₽, а 1% закупки - 6 500 ₽. Поэтому скидки стоит пересчитывать до того, как их согласовывать.
| Способ | Что меняется в формуле | Когда работает | Риск |
|---|---|---|---|
| Поднять цену | цена | спрос слабо зависит от цены, у товара есть отличия от конкурентов | падение объёма продаж |
| Сократить скидки и акции | цена | скидки дают мало дополнительных продаж | уход покупателей, чувствительных к цене |
| Сменить поставщика или условия закупки | себестоимость | есть альтернативы с тем же качеством | качество, сроки поставки |
| Снизить брак и возвраты | себестоимость | доля брака и возвратов заметна | затраты на контроль качества |
| Пересобрать ассортимент | структура продаж | в продажах много низкомаржинальных позиций | потеря товаров, которые приводят покупателей |
| Допродажи (кросс-селл) | структура продаж и средний чек | есть сопутствующие товары с высокой маржой | навязчивость, рост возвратов |
| Нарастить объём через рекламу и SEO | объём | стоимость заказа ниже потолка из валовой прибыли | рост расходов на привлечение быстрее, чем валовой прибыли |
Любой из рычагов теряет смысл, если сама валовая прибыль посчитана с ошибкой. Ошибки в таком расчёте у разных компаний обычно одни и те же.
Частые ошибки при расчёте валовой прибыли
Шесть ошибок, из-за которых валовая прибыль получается неверной или несравнимой между периодами. После стрелки у каждой - способ её исправить:
- Закупки месяца вместо себестоимости проданного → брать стоимость только проданных товаров; остаток на складе - не расход месяца (ФСБУ 5/2019, пп. 41, 43). Если учёта по единицам нет, использовать формулу через остатки: остаток на начало + закупки - остаток на конец.
- Выручка с НДС, а себестоимость без НДС (или наоборот) → у плательщика НДС обе цифры берут без налога. Выручка в отчётности показывается без НДС (ФСБУ 4/2023, п. 26), закупочная стоимость - за вычетом возмещаемых налогов.
- Аренда офиса, реклама и зарплата руководства внутри себестоимости → в управленческом расчёте выносить их ниже валовой прибыли. Иначе маржа выглядит «низкой» и непонятно, где теряются деньги.
- Валовая прибыль = деньги на счёте → смотреть отдельно денежный поток: выручка, как правило, признаётся при отгрузке, а оплата может прийти позже.
- Периоды посчитаны по разной методике → сравнивать только по одной методике. В бухгалтерской отчётности тоже действует правило последовательности. Принятые содержание и формы отчётности применяются последовательно, а изменить их допускается при изменении учётной политики или существенности информации (ФСБУ 4/2023, п. 69 «в»).
- Только сумма без уровня в процентах → всегда считать валовую маржу: рост суммы при падении маржи - тревожный сигнал.
Проверка за минуту: выручка и себестоимость за один и тот же период, обе без НДС, себестоимость - только проданного.
Признаки, что расчёт неверен (поводы проверить, а не нормы):
- в торговле валовая маржа выше 90% - вероятно, в себестоимость не попала закупка;
- валовая прибыль сильно расходится с цифрой бухгалтера - возможно, разная методика, сначала стоит сверить состав себестоимости;
- маржа скачет от месяца к месяцу без видимых причин - вероятно, вместо себестоимости проданного взяты закупки месяца.
Частые вопросы о валовой прибыли
Чему равна валовая прибыль?
Валовая прибыль равна выручке минус себестоимость продаж за тот же период. Так её определяет п. 27 ФСБУ 4/2023. В отчёте о финансовых результатах это строка 2100.
Может ли валовая прибыль быть отрицательной?
Да, это валовый убыток: себестоимость проданного больше выручки. Так бывает при демпинге, распродаже остатков ниже закупочной цены или из-за ошибки учёта. Строка отчёта поэтому и называется «Валовая прибыль (убыток)».
Что включает в себя валовая прибыль: входят ли реклама, аренда и налоги?
Обычно нет: они вычитаются ниже, из валовой прибыли. Реклама в себестоимость продукции не включается (ФСБУ 5/2019, п. 26), налог на прибыль вычитается в самом конце. Аренда цеха у производства может входить в себестоимость по учётной политике. Кроме того, по ПБУ 10/99 компания вправе включить в себестоимость и коммерческие, и управленческие расходы.
Чем валовая прибыль отличается от чистой?
Валовая прибыль - результат после вычета одной себестоимости. Чистая - после всех расходов, процентов и налога на прибыль. Компания может иметь большую валовую прибыль и при этом чистый убыток.
Как часто считать валовую прибыль?
Для управления - ежемесячно и по товарам, клиентам или направлениям: периодичность компания выбирает сама. В бухгалтерской отчётности обязательна годовая; обязательный экземпляр сдаётся в налоговую не позднее трёх месяцев после окончания года. Промежуточную отчётность составляют, когда обязанность установлена законодательством, актами регуляторов, договорами, учредительными документами или решением собственника (402-ФЗ, ст. 13, ч. 4).
Что значит ВП в экономике?
ВП - сокращение от «валовая прибыль». Так показатель обозначают в финансовых таблицах, управленческих отчётах и учебниках.
Есть ли валовая прибыль у ИП?
Посчитать валовую прибыль для управления может любой бизнес, включая ИП. Но ИП вправе не вести бухгалтерский учёт, если ведут учёт доходов и расходов для налогов (402-ФЗ, ст. 6). Поэтому бухгалтерской отчётности ИП в ГИР БО нет, и валовую прибыль предприниматель считает по своему управленческому учёту.
Как посчитать валовую прибыль в процентах?
Разделить валовую прибыль на выручку и умножить на 100%: это уровень валовой прибыли, или валовая маржа. Валовая прибыль 32 000 ₽ при выручке 80 000 ₽ - это 40%. Подробнее - в разделе об уровне валовой прибыли.
Чем валовая прибыль отличается от наценки?
Наценку считают от себестоимости, валовую маржу - от цены продажи. Товар с себестоимостью 600 ₽, проданный за 1 000 ₽, имеет наценку 66,7% и валовую маржу 40%. Таблица перевода одного показателя в другой есть выше.
Как посчитать валовую прибыль, если себестоимость единицы неизвестна?
Через остатки: остаток на начало периода + закупки за период - остаток на конец периода = себестоимость проданного. Затем из выручки вычитают эту сумму. Пример с цифрами - в разделе о расчёте для торговли.
Валовая прибыль и маржинальность - одно и то же?
Нет. Валовая маржа считается от выручки и себестоимости продаж, а маржинальная прибыль - после вычета всех переменных расходов, не только себестоимости. Подробнее - в разделе о разнице показателей.
Проверить себя: тест по валовой прибыли
Вопрос 1. Магазин закупил товар на 100 000 ₽ и продал половину за 90 000 ₽. Какая валовая прибыль? Ответ: 40 000 ₽. Себестоимость проданной половины - 50 000 ₽, вторая половина лежит на складе и в расчёт не входит: 90 000 - 50 000 = 40 000 ₽.
Вопрос 2. Наценка на товар - 100%. Какая валовая маржа? Ответ: 50%. Товар с себестоимостью 1 000 ₽ продаётся за 2 000 ₽, валовая прибыль 1 000 ₽ - половина цены.
Вопрос 3. Выручка за квартал - 500 000 ₽, валовая прибыль - 125 000 ₽. Какой уровень валовой прибыли? Ответ: 25%: 125 000 / 500 000 × 100%.
Главное о валовой прибыли
- Валовая прибыль = выручка - себестоимость проданного за тот же период. В отчёте о финансовых результатах это строка 2100 (2110 минус 2120).
- Себестоимость проданного не равна закупкам месяца: остаток на складе станет расходом, когда его продадут.
- Состав себестоимости определяет учётная политика, поэтому для сравнения периодов нужна одна методика.
- Уровень валовой прибыли (валовая маржа) = валовая прибыль / выручка × 100%. Маржа и наценка - разные числа: наценка 50% даёт маржу 33,3%.
- Единой «нормы» валовой маржи нет: сравнивать стоит с собой в прошлом, с похожими компаниями из ГИР БО и с расходами ниже по лестнице.
- Реклама оплачивается из валовой прибыли: потолок стоимости заказа = валовая прибыль с заказа минус переменные расходы.
- Высокая валовая прибыль не гарантирует ни чистую прибыль, ни деньги на счёте.
Что делать дальше:
- Владельцу малого и среднего бизнеса - посчитать валовую прибыль и маржу за последние три месяца по одной методике, отдельно по главным товарам или услугам. Затем найти в ГИР БО отчёты двух-трёх похожих компаний (того же вида деятельности и близкой выручки) и сравнить уровень.
- Маркетологу - посчитать потолок стоимости заказа и безубыточный ДРР из валовой маржи бизнеса и проверить по ним действующие кампании. Для стратегии «Максимум прибыли» в Директе брать маржу с учётом переменных расходов, а не бухгалтерскую валовую прибыль.
Перед запуском продвижения расходы на него стоит сравнить с валовой прибылью, которую принесут новые заказы. Прикинуть бюджет на SEO до старта можно в калькуляторе стоимости SEO-продвижения; тарифы SEO в Webgard - от 40 000 ₽ в месяц.
Как готовился материал
Автор - Александр Колодяжный, руководитель Webgard, старший SEO-специалист. Тему ведёт руководитель SEO-студии, потому что валовая прибыль определяет, сколько бизнес может потратить на продвижение. Материал подготовлен на основе текстов нормативных актов, данных ФНС и справки Яндекс Директа; источники перечислены ниже. Webgard - SEO-студия с 14-летним опытом в поисковом продвижении, на счету которой 350+ сайтов в ТОП-3 и 500+ разработанных сайтов.
Определения и коды строк взяты из текстов ФСБУ 4/2023, ФСБУ 5/2019, ПБУ 9/99, ПБУ 10/99 и закона № 402-ФЗ. Использованы тексты с сайтов Минфина России, КонсультантПлюс и ГАРАНТ. О ФСБУ 9/2025 и ФСБУ 10/2026 - по приказам Минфина. Налоговые нормы - из Налогового кодекса и материалов ФНС, данные компании - из ГИР БО. Работа стратегии «Максимум прибыли» описана по официальной справке Яндекс Директа, пример из практики - по кейсу Webgard. Все расчёты, кроме данных ГИР БО, сделаны на условных цифрах и помечены как условные. Источники сверены 5 октября 2026 года.
Источники
- ФСБУ 4/2023 «Бухгалтерская (финансовая) отчётность», утв. приказом Минфина России от 04.10.2023 № 157н, ред. от 07.11.2025 № 159н: текст на сайте Минфина; КонсультантПлюс - документ, пп. 25-32 «Отчёт о финансовых результатах», приложение 4 «Образец формы отчёта о финансовых результатах», пп. 2-3 приказа № 157н. Сверено 05.10.2026.
- ФСБУ 5/2019 «Запасы», утв. приказом Минфина России от 15.11.2019 № 180н (КонсультантПлюс): разд. II «Оценка при признании», разд. IV «Отпуск и списание запасов». Сверено 05.10.2026.
- ПБУ 10/99 «Расходы организации», утв. приказом Минфина России от 06.05.1999 № 33н (ГАРАНТ); ПБУ 9/99 «Доходы организации», утв. приказом от 06.05.1999 № 32н (ГАРАНТ), с 1 января 2027 года утрачивает силу. Сверено 05.10.2026.
- Приказ Минфина России от 24.04.2026 № 53н «Об утверждении ФСБУ 10/2026 «Расходы»». Сверено 05.10.2026.
- Приказ Минфина России от 16.05.2025 № 56н «Об утверждении ФСБУ 9/2025 «Доходы»» (применяется с отчётности за 2027 год, досрочное применение допускается). Сверено 05.10.2026.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте» (КонсультантПлюс): текст закона (ст. 13, ч. 4), ст. 6, ст. 18. Сверено 05.10.2026.
- Налоговый кодекс РФ, глава 26.2 (КонсультантПлюс): ст. 346.14, ст. 346.16, ст. 346.17, ст. 346.18. Сверено 05.10.2026.
- Постановление Правительства РФ от 29.12.2011 № 1178, Основы ценообразования в области регулируемых цен (тарифов) в электроэнергетике, п. 2 (КонсультантПлюс). Сверено 05.10.2026.
- ФНС России: ГИР БО, карточка АО «Тандер» (отчётность за 2025 год), «ГИР БО является общедоступной базой бухгалтерской отчетности организаций» (05.03.2025), «НДС при УСН», «Ставка налога на прибыль организаций изменилась с 2025 года» (20.01.2025), среднеотраслевые показатели рентабельности за 2025 год (приложение к странице - файл Excel). Сверено 05.10.2026.
- Яндекс Директ, справка: «Максимум прибыли». Яндекс Реклама, материал «ДРР - что это такое в рекламе и маркетинге, формула расчёта» (25.06.2025). Сверено 05.10.2026.
- 1С: справка «1С:Управление торговлей», раздел «Продажи» (демонстрационная база). Сверено 05.10.2026.
- IASB, IFRS 18 Presentation and Disclosure in Financial Statements, Project Summary (апрель 2024).
- Ушаков Д. Н. Толковый словарь русского языка - статья «валовой»; Ожегов С. И., Шведова Н. Ю. Толковый словарь русского языка - статья «вал» (значение 3).
Статья обновлена 05.10.2026.